Publicado em 14/09/2026
- Por que o orçamento da casa desanda justamente na fase com filhos em idade escolar
- A semana de observação que vem antes de qualquer corte de gasto
- Como trocar trinta categorias por quatro caixas que você consegue manter
- Qual método combina com a sua rotina: planilha, aplicativo ou caderno com envelopes
- A revisão de 15 minutos que faz o controle sobreviver ao mês corrido
- O que fazer quando, no fim das contas, não sobra nada para organizar
Organização financeira para mães costuma fracassar por um motivo bem específico: quase todo método disponível foi desenhado para quem tem uma hora tranquila por semana e gastos previsíveis. A rotina de quem cria filho não oferece nem uma coisa nem outra.
O dinheiro entra e some. Você sabe mais ou menos quanto ganha, sabe que as contas fixas foram pagas, e mesmo assim chega o dia 20 e o saldo não bate com a sensação de que ninguém gastou nada demais.
Essa distância entre o que você acha que gasta e o que realmente sai da conta é onde a maioria das tentativas de organização morre. A saída raramente passa por ganhar mais ou cortar tudo de uma vez. Passa por tornar visível o que hoje está invisível — com um sistema simples o bastante para sobreviver a uma semana de prova de escola, febre à meia-noite e reunião desmarcada em cima da hora.
“Minha primeira tentativa foi a mais bonita e a mais inútil: uma planilha com quase 40 categorias, cada uma com sua cor. Durei três semanas. Não desisti por preguiça — desisti porque separar ‘padaria’ de ‘mercado’ às onze da noite, depois de arrumar mochila de dois meninos, é uma tarefa que nenhuma mãe cansada sustenta. Quando reduzi para quatro categorias e passei a revisar 15 minutos no domingo, o sistema durou meses. E foi só então que apareceu o que a planilha bonita tinha escondido: o gasto de escola nunca foi a mensalidade. Era o material que acaba no meio do ano, o lanche extra, a camiseta do projeto, o presente de aniversário de colega. Somados, viraram a maior surpresa do meu mês.”

- Por que a organização financeira desanda quando você vira mãe
- A semana de observação: o passo antes de cortar gasto
- As quatro caixas que substituem trinta categorias
- Planilha, aplicativo ou caderno: qual método combina com você
- O gasto invisível da maternidade e como dar nome a ele
- A revisão de 15 minutos que faz o sistema durar
- A pergunta que toda mãe faz: e quando não sobra nada?
- Como envolver o resto da casa sem virar cobrança
- Conclusão
- Perguntas frequentes
Por que a organização financeira desanda quando você vira mãe
O orçamento desanda porque a maternidade troca gastos previsíveis por gastos que aparecem sem aviso. Uniforme que ficou pequeno, consulta fora do plano, festa de colega no sábado. Some a isso um tempo mental fragmentado, e qualquer sistema que exija concentração diária deixa de ser realista.
Antes dos filhos, o mês tinha uma forma parecida com a do mês anterior. Depois, cada mês inventa uma despesa nova. E cada uma delas costuma ter valor pequeno, o que engana: nenhuma entra no cálculo mental que você faz enquanto dirige.
Existe ainda um segundo fator, menos falado. Boa parte das decisões de gasto da casa acontece no piloto automático do cansaço: o delivery da noite em que ninguém tinha energia para cozinhar, o aplicativo de transporte porque atrasou, o brinquedo comprado para encerrar uma birra no corredor do mercado.
Cada uma dessas decisões tem uma lógica por trás — comprar tempo ou comprar paz. O que falta é enxergá-las somadas, porque somadas elas contam uma história bem diferente da que cada compra isolada conta.
A semana de observação: o passo antes de cortar gasto
Antes de montar planilha ou cortar qualquer despesa, passe sete dias apenas registrando o que sai — sem julgar, sem se corrigir, sem decidir nada. O objetivo é único: ter dados reais do seu mês em vez de estimativas de memória. Cortar sem esse retrato costuma atingir o gasto errado.
Foi assim que eu descobri o tamanho real do problema: quando meu filho mais novo entrou na escola particular, o orçamento que vinha funcionando simplesmente parou de fechar. Levei quase três meses pra admitir que o problema não era gastar demais — era nunca ter parado pra ver pra onde o dinheiro realmente ia. A semana de observação foi o que finalmente mostrou isso.
Funciona assim: escolha um lugar só para anotar (o bloco de notas do celular serve) e registre valor, o que foi e quem usou. Leva menos de 30 segundos por gasto, e ao fim da semana você tem um retrato honesto em vez da versão editada que a gente conta para si mesma.
Duas regras tornam essa semana útil. A primeira: nada de mudar comportamento durante a observação, porque uma semana atípica não serve para decidir nada. A segunda: registre também o gasto que você considera vergonhoso, justamente porque é ali que mora a informação nova.
Se der para esticar, faça 30 dias em vez de 7 — um mês inteiro captura o que só aparece uma vez por ciclo, como a fatura do cartão, a mensalidade e a recarga do transporte escolar.
As quatro caixas que substituem trinta categorias
Categoria demais é o principal motivo pelo qual planilhas domésticas são abandonadas. Quatro caixas dão praticamente a mesma informação útil com uma fração do esforço, e o esforço é exatamente a variável que decide se o sistema vai sobreviver ao terceiro mês.
Caixa 1 — Fixas
Aluguel ou financiamento, escola, plano de saúde, luz, água, internet, transporte fixo. São os gastos que chegam todo mês com nome e data. Essa caixa quase não muda, e por isso é a mais fácil de fechar: você preenche uma vez e revisita a cada seis meses.
Caixa 2 — Casa e dia a dia
Mercado, feira, gás, produtos de limpeza, farmácia de rotina, combustível. É a caixa que mais oscila e a que responde mais rápido a qualquer ajuste. Quando alguém diz que “cortou gastos e sentiu diferença em um mês”, quase sempre é aqui.
Caixa 3 — Filhos e imprevistos
Material escolar fora de época, roupa e calçado que ficaram pequenos, presente de aniversário, passeio da escola, remédio de emergência, conserto que ninguém previu. Dar um nome e um valor mensal a essa caixa muda a experiência do mês inteiro, porque o imprevisto deixa de ser um susto e vira uma linha esperada.
Caixa 4 — Você e o depois
Reserva de emergência, um valor guardado com objetivo e — sim — algum dinheiro para você. Cabeleireiro, um curso, um café sozinha. Orçamento que zera o gasto pessoal da mãe é orçamento que dura pouco, porque vira punição, e ninguém mantém por muito tempo um sistema que só cobra.
Com as quatro caixas definidas, o exercício do mês fica direto: quanto entrou, quanto cada caixa consumiu, e o que a diferença está dizendo. Se você quiser transformar isso em um ritual do mês inteiro, o método do planejamento mensal feminino encaixa bem com a revisão financeira.
Planilha, aplicativo ou caderno: qual método combina com você
O melhor método é sempre aquele que você consegue manter no terceiro mês. A escolha certa depende de três coisas: quanto você gosta de mexer em número, quanto tempo tem por semana e se o dinheiro da casa é gerido por uma pessoa ou por duas. A tabela abaixo compara os três formatos mais usados.
| Método | Esforço por semana | Ponto forte | Onde costuma falhar | Combina com quem |
|---|---|---|---|---|
| Planilha | 20 a 30 minutos, em geral num único bloco | Visão total do mês numa tela; fácil de compartilhar com o parceiro; permite comparar meses e enxergar tendência | Depende de sentar no computador; se você pula uma semana, vira um acúmulo desanimador | Quem gosta de número, tem um horário fixo na semana e divide as contas com outro adulto |
| Aplicativo | 5 a 10 minutos, espalhados em segundos ao longo dos dias | Registro na hora do gasto, ainda na fila do caixa; gráficos prontos; lembretes automáticos | Categoria demais por padrão; notificação vira ruído e acaba ignorada; alguns recursos ficam atrás de assinatura | Quem vive com o celular na mão e não tem um bloco de tempo fixo em nenhum dia |
| Caderno e envelopes | 10 a 15 minutos, mais o momento físico de separar o dinheiro | O limite é concreto: quando o envelope esvazia, acabou; escrever à mão aumenta a consciência do gasto | Difícil de aplicar a compra no cartão ou por Pix; não gera histórico fácil de comparar | Quem já estourou o limite várias vezes e precisa de uma barreira que se vê e se toca |
Quando a planilha é a melhor escolha
Se existe um horário protegido na sua semana e você não trava diante de uma tabela, a planilha entrega mais informação por minuto investido. É também a opção mais honesta quando duas pessoas dividem a gestão, porque as duas olham o mesmo número.
Quando o aplicativo resolve melhor
Se o seu tempo vem em fatias de dois minutos, o aplicativo ganha porque o registro acontece no momento do gasto. Vale um cuidado na configuração: reduza as categorias às suas quatro caixas logo no primeiro dia, senão o excesso de opções repete o problema da planilha de 40 linhas.
Quando caderno e envelopes fazem mais sentido
Se o padrão que se repete é estourar o limite sem perceber, o dinheiro físico devolve um freio que a tela não dá. Uma versão adaptada funciona bem: fixas no débito automático e envelope só para as caixas 2 e 3, que são as que escapam.
- Simples o bastante para ser feito num dia ruim, não só num dia bom
- Um lugar só para registrar — dois lugares viram nenhum
- Horário marcado na agenda, e não “quando der”
- Nenhuma caixa zerada de gasto pessoal, para o orçamento não virar castigo
- Revisão do mês olhando tendência, não o erro de uma semana isolada
- Meta de manutenção antes de meta de corte: primeiro sustentar, depois otimizar
O gasto invisível da maternidade e como dar nome a ele
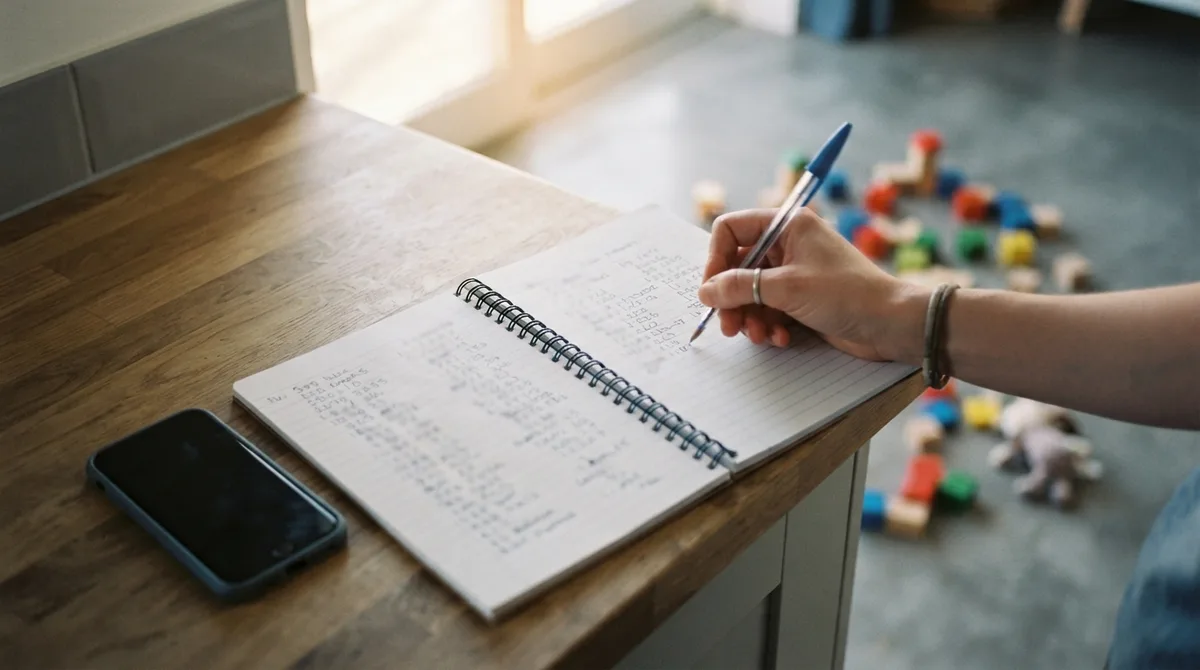
Existe uma faixa de despesa que quase nunca entra no orçamento planejado e some do cálculo mental: gastos pequenos, frequentes e disparados pela rotina dos filhos. Individualmente parecem irrelevantes. Somados no mês, costumam ser a diferença entre fechar no azul e ficar devendo.
Alguns exemplos que aparecem em quase toda casa com criança: lanche comprado na correria entre uma atividade e outra, aplicativo de transporte porque o horário apertou, item de última hora para trabalho escolar, presente de aniversário de colega, roupa reposta fora de época porque cresceu.
A soma desses itens varia muito de um mês para o outro, e é isso que a torna difícil de prever: um mês com duas festas e um projeto escolar não se parece em nada com um mês de férias. Por isso a caixa 3 funciona melhor como uma média do que como um teto rígido. Anote esses gastos por três meses, tire a média e passe a reservar esse valor todo mês. Nos meses leves sobra, nos meses pesados usa o que sobrou — e o susto desaparece sem que você precise adivinhar o futuro.
A revisão de 15 minutos que faz o sistema durar
Um sistema financeiro só sobrevive se tiver um encontro marcado. Quinze minutos por semana, no mesmo dia e horário, bastam para atualizar registros, conferir se alguma caixa está estourando e decidir uma única correção para os próximos sete dias. Mais que isso, no começo, tende a cansar antes de virar hábito.
revisão financeira raramente vira hábito quando fica solta em “qualquer dia que sobrar tempo”. Funciona melhor amarrada a um horário que já existe na semana — sexta à noite, depois que a casa esfria, com um café do lado — porque sexta à noite quase sempre chega, mesmo numa semana ruim, e “tempo livre” quase nunca chega sozinho.
O roteiro cabe em quatro perguntas. Quanto entrou e saiu nesta semana? Alguma caixa está fora do previsto? Tem alguma conta chegando nos próximos 15 dias? Qual é o único ajuste que eu faço até a próxima revisão?
A palavra importante é “único”. Semana com cinco correções simultâneas costuma terminar sem nenhuma delas de pé. Uma correção por vez soa lento, mas é o ritmo que ainda existe seis meses depois.
Uma vez por mês, estenda a revisão para 30 minutos e olhe o conjunto: como os quatro últimos meses se comportaram, o que mudou de verdade e o que só pareceu ter mudado. É nessa visão de conjunto que aparece a tendência, e é a tendência que informa decisão — não o número solto de uma semana ruim.
- Ancore num compromisso que já existe: logo depois de montar a lista de mercado, ou enquanto a máquina de lavar termina o ciclo
- Deixe o material pronto: planilha aberta ou caderno em cima da mesa desde a véspera, para não gastar os primeiros minutos procurando as coisas
- Use um cronômetro: quinze minutos com hora para acabar é bem mais fácil de começar do que uma tarefa aberta
- Se perder a semana, retome pela última: não tente recuperar o mês inteiro de uma vez, porque é justamente essa dívida acumulada que faz desistir
A pergunta que toda mãe faz: e quando não sobra nada?
Essa é a pergunta que aparece em toda conversa sobre orçamento doméstico, e ela merece uma resposta direta em vez de uma frase motivacional. Quando a renda mal cobre o essencial, organizar continua valendo — só que o objetivo muda de lugar.
❓ “De que adianta planilha se o dinheiro acaba antes do mês?”
Quando a folga é zero, o controle deixa de servir para economizar e passa a servir para decidir com informação. Saber exatamente quanto falta, em que dia falta e qual conta é a mais cara em juros muda completamente a qualidade das escolhas possíveis: qual conta negociar primeiro, o que dá para adiar sem multa, onde pedir prazo antes de atrasar. Nesse cenário, organizar produz margem de manobra em vez de economia — e margem de manobra vale mais do que qualquer dica de corte.
Isso significa, no dia a dia, inverter a ordem de prioridade. Primeiro mapeie o que é essencial e inadiável: moradia, comida, transporte para trabalhar, remédio de uso contínuo. Depois liste as dívidas por custo, e não por valor — a de juros mais altos é a que mais cresce enquanto você decide.
Vale lembrar de dois recursos gratuitos e legítimos. Programas públicos e institucionais de educação financeira oferecem material sem custo, e a maioria dos credores tem canal próprio de renegociação com condições melhores do que as oferecidas depois que a dívida é vendida a terceiros. Procurar antes de atrasar quase sempre resulta em condição melhor do que procurar depois.
E há um limite honesto para o que um texto como este alcança. Situação com muitas dívidas cruzadas, juros altos e risco de perder um bem pede atendimento individual — de um profissional habilitado ou de um serviço público de orientação ao consumidor.
Como envolver o resto da casa sem virar cobrança
Orçamento gerido por uma pessoa só tende a virar fiscalização, e fiscalização gera resistência. Envolver o resto da casa funciona melhor quando cada pessoa enxerga o número e participa de uma decisão — e não quando recebe um relatório pronto com o que não pode mais fazer.
Com outro adulto, o formato que costuma dar certo é uma conversa curta por mês, com a planilha aberta, sobre um assunto por vez. Reunião longa sobre dinheiro no fim de um dia difícil raramente termina bem.
Com os filhos, o tamanho da conversa muda com a idade. Uma criança de 8 anos entende bem a ideia de escolher entre duas coisas dentro de um valor combinado. Um adolescente de 15 já acompanha a lógica inteira: quanto entra, quanto sai, por que o passeio de junho depende de segurar algo em maio.
Duas frases mudam o clima dessas conversas. “Este mês a gente tem esse valor para o passeio, qual você prefere?” convida a escolher. “Não temos dinheiro para isso” encerra o assunto e ensina que dinheiro é tema proibido. A primeira dá autonomia; a segunda dá medo.
Se a divisão de responsabilidades da casa ainda pesa toda sobre você, essa conversa fica mais fácil depois de ajustar o resto da rotina — o guia de produtividade para mães ajuda a montar essa base.
Conclusão
Organização financeira para mães raramente falha por falta de disciplina. Falha porque o método escolhido pede um tipo de tempo e de atenção que a rotina com filhos não tem para oferecer.
O caminho que sobrevive é sempre o mais simples: uma semana de observação honesta, quatro caixas em vez de trinta categorias, um método escolhido pela sua realidade e não pela recomendação da internet, e quinze minutos com hora marcada por semana.
Comece pela semana de observação, ainda nesta semana. Sem cortar nada, sem julgar nada — só olhando. Do retrato que aparecer no domingo saem todas as outras decisões, e elas serão bem melhores do que qualquer palpite feito de memória.
Perguntas frequentes sobre organização financeira para mães
Por onde começar a organizar as finanças sendo mãe?
Comece por uma semana de observação: registre todo gasto que sair, sem julgar e sem mudar nada. Esse retrato real substitui a estimativa de memória e mostra onde o dinheiro está indo de verdade. Só depois disso vale montar caixas, definir valores e pensar em corte.
Quanto tempo por semana a organização financeira exige?
Quinze minutos semanais são suficientes para manter o controle, mais uma revisão mensal de cerca de 30 minutos para olhar a tendência dos últimos meses. O que faz diferença é ter dia e hora marcados, não o total de tempo investido.
Planilha ou aplicativo: qual é melhor para quem tem filhos?
Depende do formato do seu tempo. Se existe um bloco fixo na semana e você se dá bem com tabelas, a planilha entrega mais visão de conjunto. Se o seu tempo vem em fatias de dois minutos, o aplicativo vence porque o registro acontece no momento do gasto. O melhor método é o que você consegue manter no terceiro mês.
Como lidar com os gastos imprevistos dos filhos?
Transforme o imprevisto em linha prevista. Anote esses gastos por três meses, calcule a média e reserve esse valor todo mês numa caixa própria. Nos meses tranquilos sobra, nos meses pesados usa o acumulado — e a despesa deixa de chegar como susto.
Vale a pena organizar as finanças se não sobra dinheiro nenhum?
Vale, com outro objetivo. Sem folga, o controle serve para decidir melhor: saber quanto falta, em que dia falta e qual dívida tem o juro mais caro permite negociar antes de atrasar e escolher o que adiar com menos prejuízo. Organizar não cria renda, mas cria margem de manobra.
Como falar de dinheiro com os filhos sem gerar ansiedade?
Fale em forma de escolha, e não de falta. “Temos este valor para o passeio, qual você prefere?” ensina critério e dá autonomia. “Não temos dinheiro” encerra a conversa e transforma o assunto em tabu. Ajuste o nível de detalhe à idade: criança pequena decide entre duas opções, adolescente já acompanha a lógica inteira do mês.
Fontes e leituras recomendadas
- Banco Central do Brasil — Caderno de Educação Financeira: Gestão de Finanças Pessoais (PDF gratuito)
- Meu Bolso em Dia — plataforma gratuita de educação financeira da Febraban, com planilhas, cursos e diagnóstico de saúde financeira
- Banco Central do Brasil — Portal de Cidadania Financeira
Quer organizar o resto da rotina com a mesma lógica simples?
Mae, estudiosa de produtividade feminina ha 2 anos. Pratica uma rotina matinal de 20 minutos ha 18 meses e escreve sobre o que testou na propria vida — antes de recomendar para qualquer leitora.